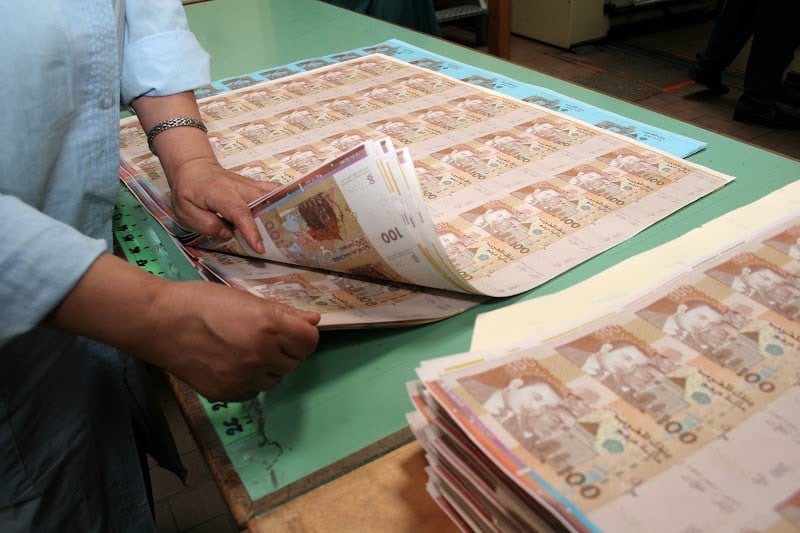
في وقت تتجه فيه البنوك المركزية حول العالم إلى دراسة العملات الرقمية، خلصت ورقة بحثية أعدها باحثون مرتبطون ببنك المغرب وبنك إنجلترا إلى أن إصدار عملة رقمية للبنك المركزي بالمغرب قد يحقق مكاسب اقتصادية محدودة، من دون أن يشكل بديلاً عن سعر الفائدة أو حلاً مستقلاً لمشكلة الإقصاء المالي.
وتحمل الدراسة توقيع مايكل كومهوف، الذي كان يعمل ببنك إنجلترا عند إنجاز البحث، ومحمد ميكو، رئيس وحدة البحث المالي ببنك المغرب، وياسين سلاوي، الاقتصادي الباحث بالمؤسسة ذاتها. وقد أُنجزت بدعم من وزارة الخارجية والتنمية البريطانية، وفي إطار تعاون بين البنكين المركزيين.
وتعتمد الورقة نموذجاً اقتصادياً يحاكي مختلف مكونات الاقتصاد المغربي، بما يشمل الأسر والشركات والمصارف والمالية العمومية والبنك المركزي والقطاع الخارجي، بهدف قياس انعكاسات السياسات الاقتصادية والصدمات المالية على النمو والأسعار والتوازنات المالية.
وجرى تكييف النموذج مع معطيات الاقتصاد الوطني، من بينها واردات الطاقة التي تمثل 8,3 في المائة من الناتج الداخلي الخام، وتحويلات المغاربة المقيمين بالخارج التي تعادل 8,1 في المائة منه.
الدرهم الرقمي وتحدي الإقصاء المالي
تعتمد الدراسة على تقسيم الأسر إلى فئتين؛ الأولى تضم الأسر التي تتوفر على حسابات بنكية وإمكانية الاقتراض، والثانية تشمل الأسر غير المتعاملة مع النظام البنكي، التي تعتمد أساساً على النقد. وبحسب المعطيات الواردة في الورقة، فإن 46 في المائة من المغاربة ينتمون إلى الفئة الثانية، مقابل 54 في المائة يتوفرون على حساب بنكي.
وينطلق النموذج من أن القدرة على الإنفاق لا ترتبط بالدخل وحده، بل تتوقف أيضاً على توفر وسيلة دفع مناسبة. وعندما تصبح السيولة محدودة، ترتفع الكلفة الفعلية للشراء، وهو ما تسميه الدراسة «ضريبة النقد».
وفي هذا السياق، يُدرج الدرهم الرقمي باعتباره وسيلة إضافية للأداء لا تدر فائدة، يجري إصدارها مقابل ائتمان يوفره البنك المركزي للمصارف، بما يتيح توسيع وسائل الدفع المتاحة داخل الاقتصاد.
وتشير نتائج المحاكاة إلى أنه في حال بلوغ حجم العملة الرقمية ما يعادل 6,6 في المائة من الناتج الداخلي الخام، قد تتراجع حيازة الأسر من النقد بـ5,6 نقاط، ومن الودائع بـ10,6 نقاط. وفي المقابل، ترتفع السيولة الفعلية بأكثر من 1 في المائة، وبنحو 1,5 في المائة لدى الأسر غير المتعاملة مع البنوك والمقاولات.
كما تتوقع الدراسة انخفاض «ضريبة النقد» بنسبة 15 في المائة مباشرة بعد الإطلاق، وبنحو 30 في المائة بعد بضع سنوات، بما يدعم الاستهلاك والإنتاج.
وتقدر المحاكاة أن يرتفع الناتج الداخلي الخام بنحو 0,7 في المائة على المدى البعيد، مع تحقيق نمو إضافي يتراوح بين 0,1 و0,2 في المائة سنوياً خلال السنوات الأولى.
مكاسب اقتصادية مقابل كلفة انتقالية
في المقابل، تحذر الدراسة من أن الانتقال إلى العملة الرقمية قد يصاحبه ارتفاع مؤقت في الأسعار وتكاليف التمويل. إذ تشير النتائج إلى زيادة التضخم الأساسي بـ0,4 نقطة مئوية عند الإطلاق، وارتفاع التضخم العام بـ0,55 نقطة، إلى جانب تراجع قيمة الدرهم بـ0,9 نقطة وفق تقديرات النموذج.
وقد تدفع هذه التطورات البنك المركزي إلى رفع سعر الفائدة الحقيقي مؤقتاً، بينما قد تضطر الدولة إلى زيادة الضرائب خلال فترة تتراوح بين ثلاث وأربع سنوات لتغطية كلفة الدين، قبل أن يسمح انخفاض أسعار الفائدة لاحقاً بخفضها بنحو 0,6 نقطة.
أما الانخفاض المتوقع في سعر الفائدة الحقيقي على المدى البعيد، فلا يتجاوز أربع نقاط أساس، وهو مستوى أقل مما قد تسجله اقتصادات متقدمة، وفق الدراسة، بسبب الدور الكبير الذي يؤديه النقد الورقي في المغرب، والذي يمكن أن تحل العملة الرقمية محله جزئياً.
ولا تتوقع المحاكاة أن يؤدي تراجع الودائع إلى انكماش مماثل في القروض، إذ يمكن للمصارف تعويض جزء من التمويل المفقود عبر موارد يوفرها البنك المركزي والمستثمرون الماليون، بما قد يرفع حجم القروض بنحو نقطة واحدة من الناتج الداخلي الخام.
العملة الرقمية كوسادة أمام الصدمات المالية
اختبر الباحثون أثر العملة الرقمية في مواجهة 22 صدمة اقتصادية ومالية، وأظهرت النتائج أن فائدتها تكون أوضح في حالات الاضطرابات النقدية والمالية، خصوصاً عندما تتراجع قدرة المصارف على الإقراض أو يرتفع الطلب على السيولة.
وفي مثل هذه الحالات، يمكن للعملة الرقمية أن تخفف الضغط على القروض والودائع، وتحد من الخسائر التي قد تلحق بالناتج الاقتصادي.
لكن مساهمتها تبدو محدودة عند تشديد المتطلبات الرأسمالية المفروضة على المصارف، كما تكاد لا تؤثر في الصدمات الحقيقية والخارجية، من قبيل ارتفاع أسعار النفط أو تراجع تحويلات المغاربة المقيمين بالخارج أو زيادة أسعار الفائدة الأجنبية، بالنظر إلى أن أسباب هذه الاضطرابات تقع خارج منظومة الدفع.
وتبرز هذه النتائج أن العملة الرقمية قد تؤدي دوراً مساعداً في تخفيف بعض الاختلالات المالية، لكنها لا تعوض أدوات السياسة النقدية والاحترازية المعتمدة لمواجهة الصدمات الاقتصادية.
سعر الفائدة يظل أداة الاستقرار الأساسية
وتخلص الورقة إلى أن سعر الفائدة، مدعوماً بالسياسة الاحترازية، سيظل الأداة الأساسية لتحقيق الاستقرار الاقتصادي، موضحة أن كمية العملة الرقمية، شأنها شأن النقد، ستتحدد وفق الطلب عليها، ما يجعل دورها أقرب إلى استيعاب الاحتياجات من السيولة منه إلى التأثير المباشر في النشاط الاقتصادي.
كما تثير الدراسة إشكالية الإدماج المالي، إذ يمكن للعملة الرقمية أن تحسن جودة وسائل الدفع المتاحة للأسر المستبعدة من النظام البنكي، لكنها لا تضمن توفير السيولة اللازمة عند الحاجة، لأنها تظل مرتبطة بوجود ادخار مسبق.
وتوضح الورقة أن المصارف تظل الجهة القادرة على إنشاء النقد بشكل مرن من خلال منح القروض، وهو ما يجعل نجاح مشروع العملة الرقمية مرتبطاً بضمان إعادة تمويل موثوقة للمؤسسات البنكية. كما تطرح، باعتبارها خياراً أكثر إثارة للجدل، إمكانية إحداث مؤسسات مالية عمومية قادرة على إنشاء النقد الرقمي.
وتشدد الدراسة على أن نتائجها تظل مشروطة بكيفية تصميم آلية الإصدار، ومدى إتاحة التمويل للمصارف، مشيرة إلى أن بعض الفرضيات المعتمدة، ومنها كفاءة العملة الرقمية وقابليتها لتعويض وسائل الدفع القائمة، تمثل سيناريوهات تحليلية وليست تقديرات تجريبية.
كما لا يقيس النموذج عدد المستخدمين المحتملين للعملة الرقمية أو حجم المعاملات التي يمكن أن تتم بواسطتها، وهو ما يحد من إمكانية تحويل نتائج المحاكاة مباشرة إلى توقعات عملية بشأن استخدامها مستقبلاً.
وأكد الباحثون أن الاستنتاجات الواردة في الورقة تعبر عن آرائهم العلمية، ولا تمثل بالضرورة مواقف رسمية لبنك المغرب أو بنك إنجلترا.
وبذلك، ترسم الدراسة صورة متوازنة لمستقبل الدرهم الرقمي، باعتباره أداة يمكن أن تحسن كفاءة الأداء وتخفف بعض الضغوط المالية، من دون أن يشكل حلاً سحرياً لتحقيق النمو أو إنهاء الإقصاء المالي. ويظل نجاحه مرتبطاً بتصميم آلية الإصدار، ومتانة تمويل المصارف، إلى جانب إصلاحات أوسع تتيح للأسر ذات الدخل المحدود الوصول الفعلي إلى الائتمان والخدمات المالية.